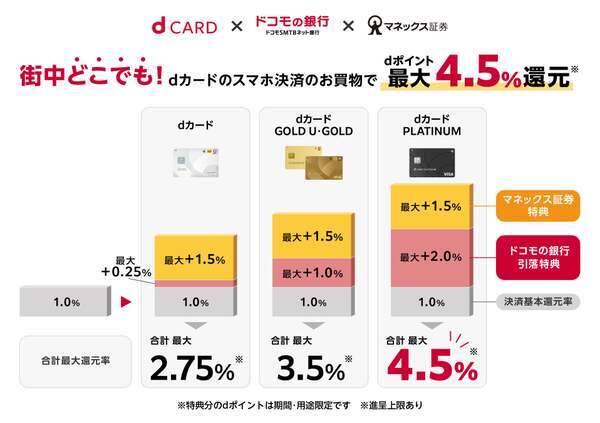
7月9日、住信SBIネット銀行は2026年8月3日より社名および個人向け銀行ブランドを刷新することを発表。 昨年5月に「NTTドコモ」が「住信SBI銀行」を買収。 「ドコモ銀行と名前を変えてNTTドコモが出資するマネックス証券との繋がりを強化していく」という予想がついに現実のものとなります。 8月3日から何が変わるのか? こちらをご覧ください。 ●8月3日から変更されること 会社名:住信ネット銀行ドコモSMTBネット銀行 個人向けサービスブランド:d NEOBANKドコモの銀行(アプリアイコンも変更) ポイント:スマプロポイントdポイント この刷新に対してSNSを中心に大ブーイングが起こっています。 「アイコンが嫌だ」「dポイントが嫌だ」「『ドコモの銀行』の『の』が嫌だ」など、さまざまです。 本当に改悪なのか? いやいや、そんなことはないのです。 1年間は最大4.5%という驚異的な還元が受けられます。 皆さんが気にしている「SBI証券」との関係も含めてまとめました。 「ドコモの銀行」変更による懸念点 「ドコモの銀行」の発表を受けて、様々な意見が飛び交う中、大きな懸念点として2点が挙げられます。 1.スマプロポイントからdポイントへの変更 これはなかなか大きい変更点だと思います。 スマプロポイントはJALマイルへの交換や現金化もできたポイント。 それがdアカウント連携することにより保有しているスマプロポイントは全てdポイントになり、戻すことも出来ません。 連携は任意ですが、連携すれば取引に応じてdポイントを受け取ることができます。 より多くのポイントを貯めたい方はdポイントとの連携は必須となります。 2.「SBI証券」と「住信ネット銀行」を連携(SBIハイブリット預金)している人が、今後「マネックス証券」との強化により「SBI証券」との関係はどうなるのか? という懸念 現在のサービスはこれまで通り利用できます。 はっきり言えば、今「ドコモの銀行」が「SBI証券」と手を切る方が致命傷になります。 「マネックス証券」との連携は「追加」されるだけ。 選択肢が増えると考えましょう。 ここまで説明しましたが、僕自身のこともお伝えしておきます。 僕は「SBI証券」で株式投資や「新NISA」をしています。 かつては「住信ネット銀行」の「SBIハイブリッド預金」と連携をしていましたが、昨年の9月に「SBIハイブリッド預金」の倍の金利がつく「SBI新生銀行」の「SBIハイパー預金」に切り替えました。 ですので「マネックス証券」が追加されても問題ありませんし、スマプロポイントも現在0ポイントなのでこちらも問題なし。 はっきりお伝えすると「SBI証券」を使っている方はこのまま使えますが、恩恵は減ります。 嫌なら「SBI新生銀行」の「SBIハイパー預金」に切り替えましょう。 そして新たに「ドコモの銀行」と「マネックス証券」をお得に使う。 この感覚で行きましょう。 「ドコモの銀行」の高還元特典 2026年8月20日より「ドコモの銀行」と「dアカウント」の連携開始予定となります。 「dアカウント」連携によるお得な特典をご紹介します。 ●「dアカウント」連携によるおトクな特典 1.「ドコモの銀行」取引に応じたdポイントの進呈 給与受取や口座振替など対象となる銀行取引に応じて「dポイント」を進呈(細かい情報は未定) 2.「ドコモの銀行引落特典」、「マネックス証券特典」 「ドコモの銀行」口座を「dカード」の口座振替(引き落とし)口座に設定し、所定の条件を達成すると「dカード」や「d払い」の決済還元率が最大3.0%、「マネックス証券」の所定の条件を達成すると最大1.5%上乗せ。 合計最大4.5%還元(後ほど詳しく) 3.「dカード」年会費還元特典 当社の預金残高等の所定の条件を達成すると、最大「dカード」の年会費全額相当分の「dポイント」を進呈(細かい情報は未定) 2に関してですが、街での買い物に「dカード」のスマホ決済を利用すると、基本還元率に加えて「ドコモの銀行引落特典」として買物の還元率がアップします。 「dカード」はどのカードでも基本還元率は1%なのですが「ドコモの銀行引落特典」は変わります。 ●「dカード」各種の年会費と還元率(ドコモの銀行引落特典含む) 1.「dカード」:年会費永年無料・通常1.0%+0.25%=最大1.25% 2.「dカードGOLD U」:年会費税込3300円・通常1.0%+1.0%=最大2% 3.「dカードGOLD」:年会費税込1万1000円・通常1.0%+1.0%=最大3% 4.「dカードPLATINUM」:年会費税込2万9700円・通常1.0%+2.0%=最大3% ※すべてVISAブランド この「ドコモの銀行引落特典」ですが、実は約1年間は大チャンスなのです。 還元率の部分に「最大」と書いているのですが、簡単に説明すると、約1年後から還元率が月の利用額によって変わるからです。 例えば「dカード」の場合、月の利用額が10万円未満なら対象外で10万円以上利用すれば+0.25%還元されます。 それが初年度の12ヵ月は利用額の判定なし。 僕は「dカード」を持っているのですが、8月20日から1年間、還元率1.25%の高還元率クレカに変身します。 年会費3300円の「dカードGOLD U」は還元率2%の化物クレカになるから凄いです。 ですのでこの1年だけでも「ドコモの銀行」及び「dカード」をガッツリ使うのもありかと思います。 ちなみに「dカード」のスマホ決済が対象です。 あらためて、対象となる決済を記しておきます。 間違えないよう注意しましょう。 ★対象となる決済 ●「d払い」(コード決済、d払いタッチ) ●タッチ決済(GooglePay、ApplePay、iDにクレカ登録) ※対象外店舗等ありますのでサイトでご確認ください 「マネックス証券特典」ですが、「マネックス証券」口座と「ドコモの銀行」の設定により還元率が変わります。 ●自動入金(スイープ)設定で還元率0.1% ●3万円以上の「dカード積立」または「d払い残高積立」の利用で還元率1.4% 2つをあわせて最大1.5%が還元されます。 すべて足すとこうなります。 「dカード」基本還元率1.0%+「ドコモの銀行引落特典」最大2.0%+「マネックス証券特典」最大1.5%=初年度最大4.5%還元 「マネックス証券特典」は少しハードルが高いので、証券口座だけ作って自動入金(スイープ)設定だけして0.1%還元だけ狙うのもありですし、無理をせず「ドコモの銀行引落特典」だけ狙うのも簡単かと思います。 ちなみにポイント進呈上限は「ドコモの銀行引落特典」が月3000ポイント、「ドコモの銀行引落特典」は月500ポイント(両方とも期間・用途限定)となります。 「dカード」は、2022年10月にリニューアルした「dカード(クレジットカード番号が「4363」「5344」「5365」ではじまるカード)」が対象となります。 要注意! この2つは絶対やりましょう 最後に大大大注意点ですが、2026年8月20日から「dカード」に登録の「dアカウント」を「ドコモの銀行」に連携することが開始される予定です。 そして還元率のアップですが、毎月20日までに連携と引き落とし設定をすると、翌月の買い物から還元率がアップされます。 ですので1回目の還元率アップを設定するには2026年8月20日のこの1日しか猶予がないことになります。 ですので2026年8月20日までに、 1.「dカード」に登録されている「dアカウント」を「ドコモの銀行」に登録する 2.「dカード」の引き落としを「ドコモの銀行」に設定する この2つは絶対やりましょう。 忘れずに!! 賛否がある中での「ドコモの銀行」の船出ですが、僕は好意的に捉えています。 ただ一番怖がっているのは「V NEO BANK」が改悪されるのか? です。 デビット支払いで「Vポイント」1.5%還元という神カード。 ポイントが「dポイント」に変わることは致し方ないですが、それ以外は据え置きでお願いしたいです。 そして2026年8月3日より「ドコモSMTBネット銀行」始動を記念した過去最大級のキャンペーンを実施予定の告知済みです。 まだ口座を開設していない方はこのタイミングで開設しましょう。